Un budget bouclé en 3 semaines, pas en 3 mois
Dans beaucoup de PME, le budget démarre en octobre et se termine en février. Trois mois d'allers-retours pour un document que personne ne rouvre avant l'été. Voici comment le boucler en trois semaines, sans perdre en fiabilité.
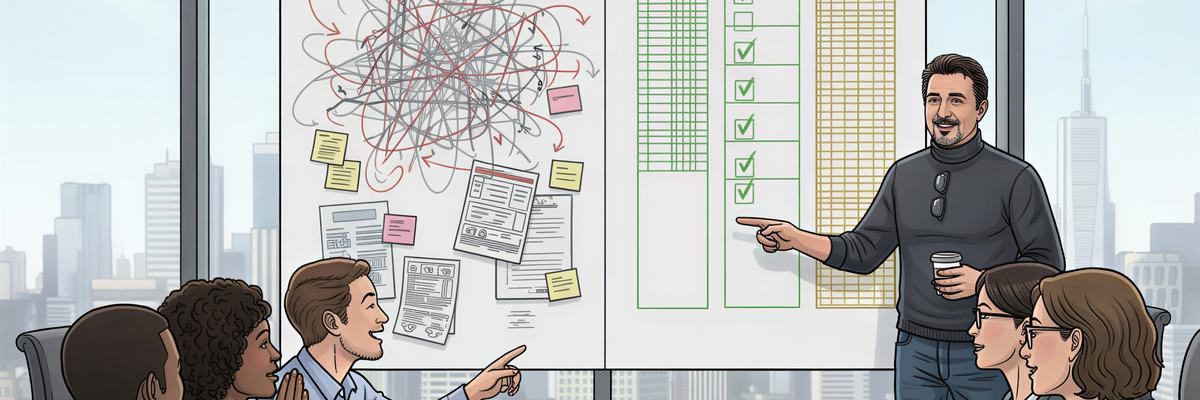
Fin septembre. Le budget de l'an prochain se prépare.
Dans beaucoup de PME, il se termine en janvier. Parfois en février.
Trois mois de fichiers qui circulent, de versions qui se croisent, de relances.
Et au bout, un document que personne ne rouvre avant l'été.
Le budget devrait être un outil de pilotage. Pas un projet en soi.
Pourquoi le budget prend trois mois
Ce n'est presque jamais une question de charge de travail.
C'est une question d'allers-retours.
Chaque responsable reçoit un fichier vide, sans cadre.
Il remplit ce qu'il peut, avec sa propre logique.
Le fichier revient, on consolide, on découvre 15 % d'écart sur la masse salariale.
On renvoie. On attend. On relance.
Deux ou trois tours comme ça, et on est en décembre.
Commencer par le cadre, pas par les fichiers
Un budget rapide se joue avant l'envoi du premier fichier.
Vous fixez vos hypothèses : croissance du chiffre d'affaires, recrutements, hausse des salaires, gros investissements.
Une page suffit.
Chaque responsable budgète ensuite dans ce cadre. Il ne le réinvente pas.
C'est à cette étape que disparaissent la plupart des allers-retours.
Budgéter ce qui bouge, reconduire le reste
Dans une PME de 30 personnes, une vingtaine de postes font l'essentiel du budget.
Le chiffre d'affaires par client ou par gamme, la masse salariale, la sous-traitance, quelques gros achats.
Ceux-là méritent du temps.
Le reste se reconduit avec un pourcentage, et c'est très bien comme ça.
Personne ne pilote une entreprise sur la ligne « fournitures de bureau ».
Le calendrier en trois semaines
Semaine 1 : vous validez les hypothèses. Les fichiers partent préremplis avec le réalisé de l'année.
Semaine 2 : chaque responsable complète ses postes, une seule fois, avec une date limite ferme.
Semaine 3 : consolidation, un arbitrage en comité de direction, version validée.
Un seul fichier, une seule version
Le fichier « budget_v7_final_OK_bis.xlsx », vous l'avez sans doute déjà croisé.
Chaque copie est une occasion d'erreur.
Un modèle unique et partagé, avec une zone de saisie par responsable, règle déjà une bonne partie du problème.
Pas besoin d'un logiciel coûteux pour commencer. Un tableur partagé bien construit suffit souvent.
La règle compte plus que l'outil : on ne duplique pas le fichier.
Accepter un budget juste à 90 %
Le budget parfait n'existe pas. Il sera faux dès février.
Chercher la dernière décimale coûte des semaines, pour une précision que la réalité balaiera.
Un budget juste à 90 %, prêt en novembre, vous sert davantage qu'un budget précis livré en février.
L'écart se corrige ensuite, avec un point mensuel sur le réalisé.
Et si l'année change de visage, une révision à mi-parcours.
Ce que vous y gagnez
Un budget prêt avant le 1er janvier sert dès le premier mois.
Et comme il repose sur vos hypothèses, vous savez le lire quand un écart apparaît.
En plus de vingt ans de projets finance, j'ai vu beaucoup de cycles budgétaires.
Ceux qui marchent ne sont pas les plus sophistiqués. Ce sont ceux qui tiennent dans le calendrier.
Arnaud Lanthony, Jadellys, conseil en gestion pour PME à Saint-Quentin-en-Yvelines.